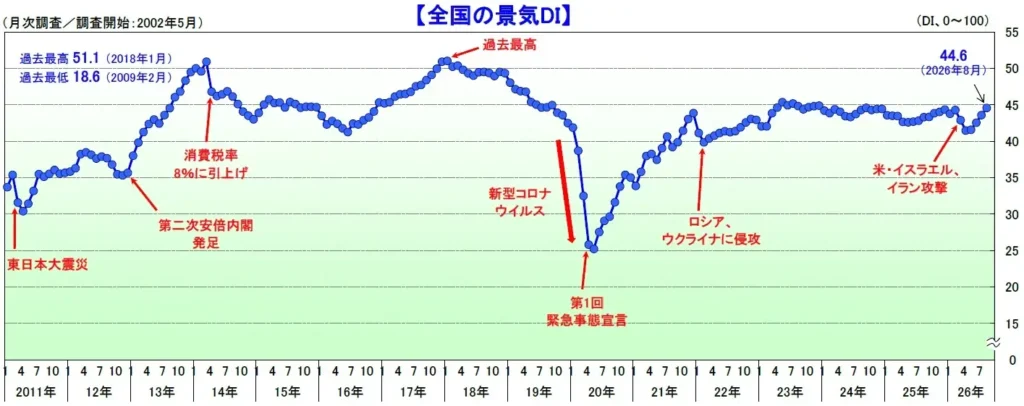
株式会社帝国データバンクは、2026年8月の景気動向調査の結果を9月3日に公表した。景気DIは前月比1.0ポイント増の44.6となり、4カ月連続で改善した。売り上げの持ち直しやAI・半導体関連の需要拡大を軸に、製造から小売まで幅広く持ち直したとしている。
8月の景況感を押し上げたのは、季節需要と設備関連の動きだ。お盆休みにともなう帰省や旅行、外食などの季節需要が個人消費を下支えしたほか、AI関連需要が機械や電気機械、情報サービスなどに波及した。円安の一服や夏場の電気・ガス料金支援も、家計と企業の負担を和らげたという。一方で、各地の豪雨など自然災害による生産・物流や観光への影響が景況感を下押しし、仕入単価の高止まりと人手不足も引き続き重荷になったとされる。
店舗ビジネスに関わる業界の数字を見ていくと、『小売』のDIは38.7で、前月比1.4ポイント増と3カ月ぶりに改善した。ただし水準としては、10業界のなかでも低い位置にとどまっている。内訳では、エアコンなどの季節需要に支えられた「家電・情報機器小売」が2.6ポイント増で2カ月ぶりに上向いた。「繊維・繊維製品・服飾品小売」も2.4ポイント増となり、厳しいながらも夏物需要に支えられて3カ月ぶりに復調している。「飲食料品小売」は0.2ポイント増と小幅な改善にとどまったが、帰省客や観光客による土産品などの購入が景況感を押し上げたという。
もっとも、小売の現場が抱える課題は変わっていない。同社は、物価高にともなう節約志向や買い控え、仕入価格や人件費の上昇の影響が引き続き表れていると指摘している。DIの改善が季節要因に支えられたものである以上、その効果が薄れる秋以降の動きには注意が必要といえる。
『サービス』のDIは47.5で、0.8ポイント増と3カ月連続の改善となった。このうち「飲食店」は2.5ポイント増と、業種別でも大きな伸びを示し、2カ月連続で改善している。夏季休暇やインバウンドによる需要増がプラスに働いたとされる。「旅館・ホテル」も、自然災害による予約の取り消しが響いたものの、国内の宿泊需要や客単価の上昇に支えられて0.7ポイント増となった。外食と宿泊がそろって上向いた形だ。
業界全体では、10業界中『製造』『運輸・倉庫』など8業界が改善し、『農・林・水産』など2業界が悪化した。企業規模別では、大企業、中小企業、小規模企業の3区分がそろって3カ月連続で改善している。中小企業では夏季商材の荷動きが活発化した『運輸・倉庫』の改善が目立ち、『小売』も9業種中6業種が改善した。
地域別では10地域中9地域が改善した一方、『九州』のみが0.4ポイント減と3カ月ぶりに悪化した。令和8年熊本地震にともなうイベントの中止や、来客・生産・物流の停滞が幅広い業種に響いたためで、「熊本」のDIは4.9ポイント減の39.1と、4年6カ月ぶりに40を下回った。被災地域で店舗を運営する事業者にとっては、影響がなお続いている状況がうかがえる。
個別のDIでは、仕入れ単価DIが70.1と高い水準にある。前月比では1.2ポイント下がったものの、仕入価格の上昇圧力が依然として強いことを示す。販売単価DIは61.4で、価格転嫁は進んでいるものの、仕入との差は開いたままだ。雇用面では、正社員の雇用過不足DIが60.3、非正社員が54.9といずれも不足を示す水準にあり、人手不足が続いている。
今後の見通しについて同社は、緩やかな改善を見込んでいる。責任ある積極財政や令和8年熊本地震からの復旧・復興、最低賃金の引き上げが企業活動と家計の実質購買力を下支えし、AI関連需要も設備投資を後押しするとの見立てだ。一方で、中東情勢にともなう原油高が物価と物流費を押し上げ、長期金利の上昇も設備・住宅投資の重荷になるとして、下振れリスクを抱えた状態が続くとしている。
なお景気DIは50を境に、それより上であれば良い、下であれば悪いを意味する指標だ。全体の44.6も、小売の38.7も、いずれも50を下回っている。改善が続いているとはいえ、企業の景況感そのものは依然として悪い側にあるという点は押さえておきたい。とくに小売は主要業界のなかでも低位にあり、他業界の回復から取り残されている構図が続いている。
調査は2026年8月18日から31日にかけてインターネットで実施され、調査対象は2万2,060社、有効回答企業は1万560社、回答率は47.9%だった。次回の発表は10月5日を予定している。