2026年版 小売業界の最新決算を分析。主要44社から見えた「成長」と「高収益」の条件
すでに会員の方はログインしてダウンロードできます。
2026年版 小売業界の最新決算を分析。主要44社から見えた「成長」と「高収益」の条件
未設定
小売業界を取り巻く経営環境が大きく変化している。
物価上昇、人件費・物流費の増加、人手不足、消費者の節約志向。一方で、インバウンド需要の拡大や高額消費、M&Aによる業界再編、ドラッグストアの食品領域への進出など、新たな成長機会も生まれている。
こうした環境のなか、小売各社の業績にはどのような違いが生まれているのか。
Store Guideでは、主要小売企業の直近3期の決算データを独自に整理。「売上規模」「成長率」「営業利益率」「業態」という視点から、2026年の小売業界を分析した。
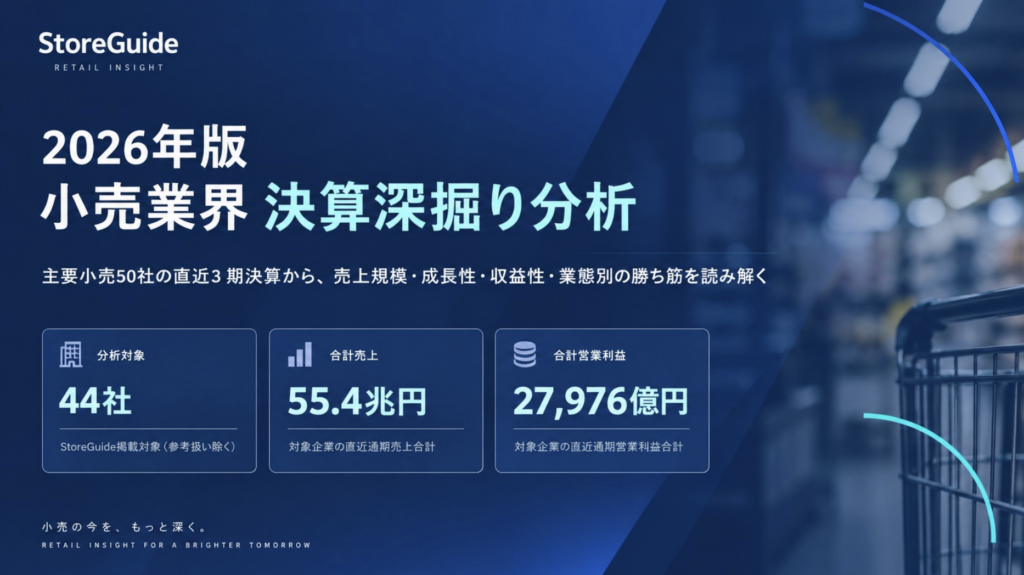
今回の分析対象は44社。対象企業の直近通期売上高は合計約55.4兆円、営業利益は合計2兆7,976億円にのぼる。
本記事では、その分析から見えてきたポイントを紹介する。
小売企業は「売上規模」だけでは見えてこない
小売企業を比較する際、まず注目されるのが売上高だ。
しかし今回、各社の売上高と営業利益率を横断して分析すると、売上規模だけでは企業の現在地を捉えきれないことが見えてきた。
Store Guideでは、「売上高成長率×営業利益率」によって主要企業を分析し、「成長×高収益」「高収益安定型」「成長投資型」「効率改善余地」という4つのポジションに整理した。
売上を大きく伸ばしながら、高い営業利益率を確保する企業。
大幅な成長ではなくても、安定した収益力を持つ企業。
積極的な出店や事業拡大によって売上成長を追求する企業。
同じ小売業でも、その成長モデルには大きな違いがある。
高成長企業を支える「4つのドライバー」
さらに売上高の前年同期比を見ると、成長率の高い企業が複数登場している。
資料では、アイングループHD41.8%、ツルハHD41.2%、USMH18.9%、良品計画18.6%、ノジマ15.2%、スギHD15.1%などとなった。小売決算_2026
ただし、単純に成長率だけを比較することはできない。
今回の分析では、高成長を生み出す背景を大きく4つに整理した。
① M&A・再編
② 出店・商圏拡大
③ ブランド需要
④ 単価上昇・客単価向上
特にM&Aや連結範囲の変更がある企業では、既存事業の成長とは異なる要因によって売上高が大きく伸びるケースもある。
重要なのは「何%成長したか」だけではなく、「何によって成長したのか」を見ることだ。
食品スーパーは「成長の質」に注目
食品スーパー各社にも成長率の違いが表れている。
直近通期の売上高YoYでは、USMH18.9%、トライアルHD12.0%、ベルク9.2%、イズミ8.6%、バローHD8.2%、イオン北海道7.4%などとなった。小売決算_2026
ここで見るべきなのも、数字の高さだけではない。
M&Aによる成長なのか、新規出店による成長なのか、既存店の客数や客単価が伸びているのか。
また、大手企業の場合、成長率が数%でも、実際の増収額では非常に大きな規模になる。
食品スーパーの成長性を捉えるには、「成長率」と「成長の中身」の両方を見る必要がある。
ドラッグストアは「生活インフラ型小売」へ
業態別に見ると、特に存在感を高めているのがドラッグストアだ。
今回対象としたドラッグストア8社の売上高合計は約7.2兆円。平均YoYは17.4%、業態合計の営業利益率は5.1%となった。なお、成長率にはM&Aの影響を含む企業もある。小売決算_2026
現在のドラッグストアは医薬品だけでなく、食品、日用品、化粧品、調剤、PBなどへ領域を拡大している。
食品を取り込むことで来店頻度を高め、調剤併設やPB強化、店舗網の拡大、物流効率化を進める。
「薬を買う場所」から地域の「生活インフラ型小売」へ。業態そのものが変化していることが決算数字からも見えてくる。
「高成長」とは異なる百貨店の高収益モデル
一方、成長率とは異なる軸で特徴的なのが百貨店だ。
三越伊勢丹HDは売上高5,456億円、YoY▲1.8%ながら営業利益率14.7%。J.フロント リテイリングは営業利益率11.0%、高島屋は10.9%となっている。小売決算_2026
インバウンド、高額消費、外商、不動産などが収益を支え、売上成長とは異なる「高収益」という特徴が表れている。
これは小売企業を「成長率」だけで比較してはいけないことを示す一例でもある。
業態別では営業利益率に大きな差
44社を業態別に比較すると、収益構造の違いはさらに鮮明になる。
売上加重平均の営業利益率は、アパレル・靴15.4%、百貨店9.9%、専門店・生活雑貨7.8%、ディスカウント6.0%、ホームセンター5.3%、ドラッグストア5.1%、スーパー・GMS・総合小売3.2%、家電量販2.9%などとなった。小売決算_2026
同じ「小売業」でも、扱う商品やビジネスモデルによって利益構造は大きく異なる。
だからこそ、小売企業を分析するには「売上高」だけではなく、「成長率」「営業利益率」「業態特性」を組み合わせて見ることが重要になる。
主要50社の決算データをホワイトペーパーで公開
今回Store Guideでは、こうした分析の基礎となった主要小売企業の決算データをまとめた「2026年版 小売業界 決算深掘り分析」を公開しました。
ホワイトペーパーでは、主要小売企業の最新決算データ一覧に加えて、
・主要企業の売上高・前年比・営業利益率
・「成長率×営業利益率」による企業ポジション分析
・食品スーパー各社の成長率比較
・高成長企業と成長ドライバー
・ドラッグストア主要企業の比較
・家電量販各社の売上規模・収益性比較
・百貨店、アパレル・専門店の高収益モデル
・業態別の営業利益率比較
などを全9ページにまとめています。
「いま伸びている小売企業はどこか」
「売上成長と収益性を両立している企業には、どのような特徴があるのか」
「食品スーパー、ドラッグストア、百貨店、家電量販など、業態によって収益構造はどう違うのか」
小売業界の最新動向や競合企業の分析、営業・マーケティング戦略の検討などに、ぜひご活用ください。
「2026年版 小売業界 決算深掘り分析」
PDFが表示されない場合は こちらから開く