小売業界を取り巻く環境が大きく変化している。
物価上昇、人件費や物流費の増加、人手不足、消費者の節約志向。一方で、インバウンド需要の拡大や高額消費、M&Aによる業界再編、ドラッグストアによる食品領域への進出など、新たな成長機会も生まれている。
では、実際に小売企業の業績にはどのような違いが生まれているのか。
Store Guideでは、主要小売企業の直近3期の決算データを整理し、売上規模、成長率、営業利益率、業態別の収益性という観点から分析した。
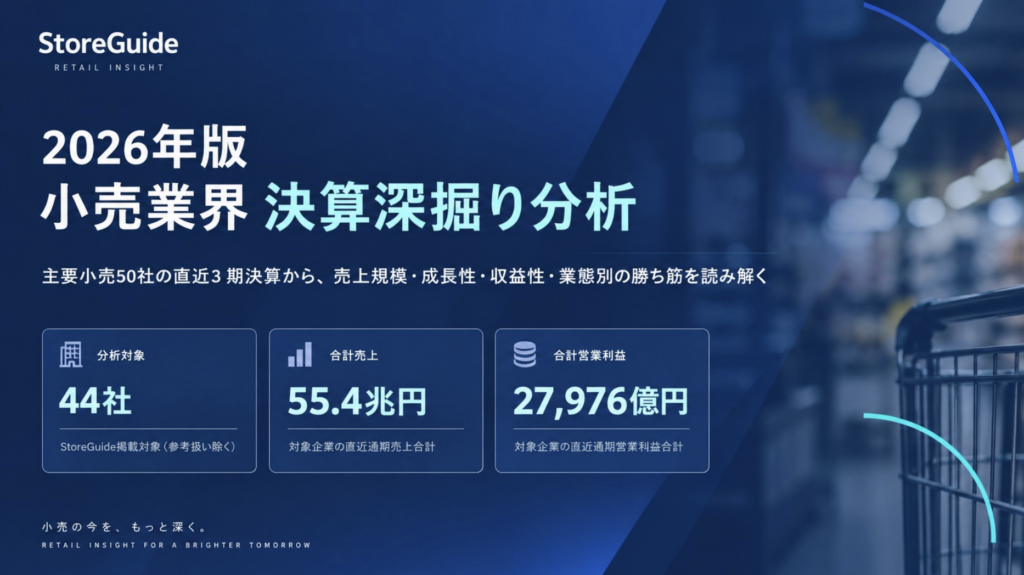
今回の分析対象は44社。対象企業の直近通期売上高は合計約55.4兆円、営業利益は合計2兆7,976億円にのぼる。
そこから浮かび上がってきたのは、単純な「売上規模」だけでは説明できない、小売各社の成長戦略の違いだった。
小売企業は「成長率×利益率」で見ると現在地が見えてくる
今回の決算分析で特に注目したいのが、売上高成長率と営業利益率の組み合わせだ。
資料3ページでは、主要企業を大きく「成長×高収益」「高収益安定型」「成長投資型」「効率改善余地」の4象限で整理している。
たとえば、売上高を大きく伸ばしながら高い営業利益率も確保している企業がある一方、売上成長率はそれほど高くなくても、安定した利益率を維持している企業も存在する。
逆に、高い成長率を実現していても、出店やM&Aなどへの投資によって営業利益率がまだ低い企業もある。
つまり、小売企業の決算を見る際には、
「どれだけ売上が伸びたか」だけでなく、「どのように伸びたのか」「その成長からどれだけ利益を生み出しているか」まで見る必要がある。
この視点が、2026年の小売業界を読み解く重要なポイントになりそうだ。
成長率上位企業に共通する「4つのドライバー」
売上高の前年同期比を見ると、成長率の高い企業が目立つ。
資料では、アイングループHDが41.8%、ツルハHDが41.2%、USMHが18.9%、良品計画が18.6%、ノジマが15.2%、スギHDが15.1%などとなっている。
ただし、ここで注意したいのは、成長率の数字をそのまま企業の「実力」と捉えないことだ。
Store Guideでは、高成長の背景を大きく4つに分類した。
①M&A・再編、②出店・商圏拡大、③ブランド需要、④単価上昇・客単価向上だ。
特にM&Aや連結範囲の変更があった企業では、既存店の成長とは異なる要因によって売上高が大きく増加する場合がある。
そのため今後、小売企業の成長性を分析する際には、既存店売上、新規出店、M&A・連結範囲変更を切り分けて見ることが重要になる。
食品スーパーは「何%伸びたか」より「何で伸びたか」
食品スーパーに絞ってみても、企業ごとの差が見えてくる。
資料4ページでは、直近通期の売上高YoYとして、USMH18.9%、トライアルHD12.0%、ベルク9.2%、イズミ8.6%、バローHD8.2%、イオン北海道7.4%、イオン5.7%などが示されている。
ここでも重要なのは、成長率だけで順位を見るのではなく、成長の「構造」を確認することだ。
M&Aや連結範囲変更による成長なのか。新規出店によるものなのか。既存店の客数・客単価が伸びているのか。
さらに、イオンやライフコーポレーション、アークスのように事業規模が大きい企業では、数%の成長でも増収額そのものは大きくなる。
「成長率の高さ」と「成長の質」をセットで見る。
食品スーパー各社の実力を比較するうえで、今後ますます重要な考え方になりそうだ。
ドラッグストアは「生活インフラ型小売」へ
今回の分析でもう一つ注目したいのがドラッグストアだ。
Store Guideの対象企業8社を集計すると、売上高合計は約7.2兆円。平均YoYは17.4%、業態合計の営業利益率は5.1%となった。なお、平均成長率についてはM&Aの影響を含む企業がある点には注意が必要だ。小売決算_2026
ツルハHD、マツキヨココカラ、コスモス薬品、スギHD、サンドラッグ、アインHD、クスリのアオキHD、クリエイトSDHDなど、売上規模が大きな企業が並ぶ。
そして現在のドラッグストアは、もはや「薬を買う場所」だけではない。
食品の取り込み、調剤併設、PB商品の強化、店舗網の拡大に加え、物流効率化などが競争力を左右するようになっている。
日常的に購入する食品や生活用品まで取り込むことで来店頻度を高める。そこに医薬品、化粧品、調剤、PBなどを組み合わせる。
ドラッグストアは、スーパーやコンビニとは異なる形で、地域の「生活インフラ型小売」へと領域を広げていると見ることができる。
家電量販は「売上規模=収益力」ではない
一方、家電量販業界では、売上規模と利益率の間に大きな差が見られる。
資料7ページでは、ヤマダHDが売上高約1兆7,000億円、営業利益率1.0%。ノジマは売上高9,828億円、営業利益率5.9%。ビックカメラは9,745億円、3.1%などとなっている。
家電は耐久消費財であり、買い替えサイクルの影響を受けやすい。さらに価格競争も起こりやすい。
そのため、通信、EC、住宅関連、M&Aなど、家電販売以外を含めた周辺事業のポートフォリオ設計が企業ごとの収益力の違いにつながっている。
単純に店舗数や売上高だけを見るのではなく、「何で利益を生み出している会社なのか」を見る必要がある業態と言える。
百貨店は「低成長でも高収益」という別の勝ち筋
今回の分析で特徴的だったのが百貨店だ。
三越伊勢丹HDは売上高5,456億円、YoY▲1.8%ながら営業利益率14.7%。J.フロント リテイリングは4,451億円、営業利益率11.0%。高島屋も営業利益率10.9%となっている。
売上高の成長率だけを見ると派手さはない。
しかし、インバウンド、高額消費、外商、不動産などが収益を支え、売上規模以上に高い利益率を確保している。
ここから見えてくるのは、「成長率が高い企業=優れた小売企業」とは限らないということだ。
成熟市場では、売上を大きく増やすこと以上に、顧客構成や商品構成、店舗資産などを活用して収益性を高めることも重要な戦略となる。
アパレル・専門店では高収益モデルが際立つ
さらに収益性という観点では、アパレル・専門店の存在感が大きい。
資料ではファーストリテイリングの売上高成長率が9.6%、営業利益率16.6%。ニトリHDは売上成長率▲1.8%ながら営業利益率13.8%、良品計画は売上成長率18.6%、営業利益率9.4%となっている。
自社ブランドを持ち、商品企画から調達、販売までをコントロールしやすい企業では、粗利益率や在庫回転率を改善できる余地が大きい。
グローバル展開や新業態開発も含め、「どこで売るか」だけでなく「何を、どのようなサプライチェーンで売るか」が収益性を左右している。
業態によって営業利益率はここまで違う
今回、44社を業態別に集計すると、その差はさらに鮮明になる。
売上加重平均の営業利益率は、アパレル・靴15.4%、百貨店9.9%、専門店・生活雑貨7.8%、ディスカウント6.0%、ホームセンター5.3%、ドラッグストア5.1%、スーパー・GMS・総合小売3.2%、家電量販2.9%、EC/B2B通販▲4.4%となった。
この数字からも、小売業界をひとまとめにして「利益率が高い・低い」と評価することの難しさが分かる。
食品スーパーやGMSは食品など低粗利の商品を大量に販売する一方、アパレルでは自社企画商品の構成比を高めることで高い粗利を確保しやすい。
百貨店では高額消費や外商、専門店では商品企画力やブランド力が収益性を左右する。
つまり、営業利益率を見る際には、同じ業態の企業同士で比較することが重要だ。
2026年の小売決算から見えてきた「勝ち筋」
主要小売企業の決算を横断して見ると、小売業界の成長モデルは一つではないことが分かる。
M&Aによって規模を拡大する。積極出店によって商圏を広げる。食品を取り込み来店頻度を高める。PB・自社ブランドで粗利益率を高める。インバウンドや高額消費を取り込む。ECやデータ、物流を活用して生産性を改善する。
各社が異なる方法で成長と収益性の両立を模索している。
そして、これから小売企業を見るうえで重要になるのは、売上高ランキングだけではない。
「売上規模」「成長率」「営業利益率」「成長の中身」の4つを組み合わせて見ること。
そこから、企業ごとの戦略や競争力、そして次の成長余地がより鮮明に見えてくる。
Store Guideでは今後も、各社の決算や出店、DX・AI、物流、商品戦略などのデータを継続的に追いながら、「小売の今」を数字から読み解いていく。